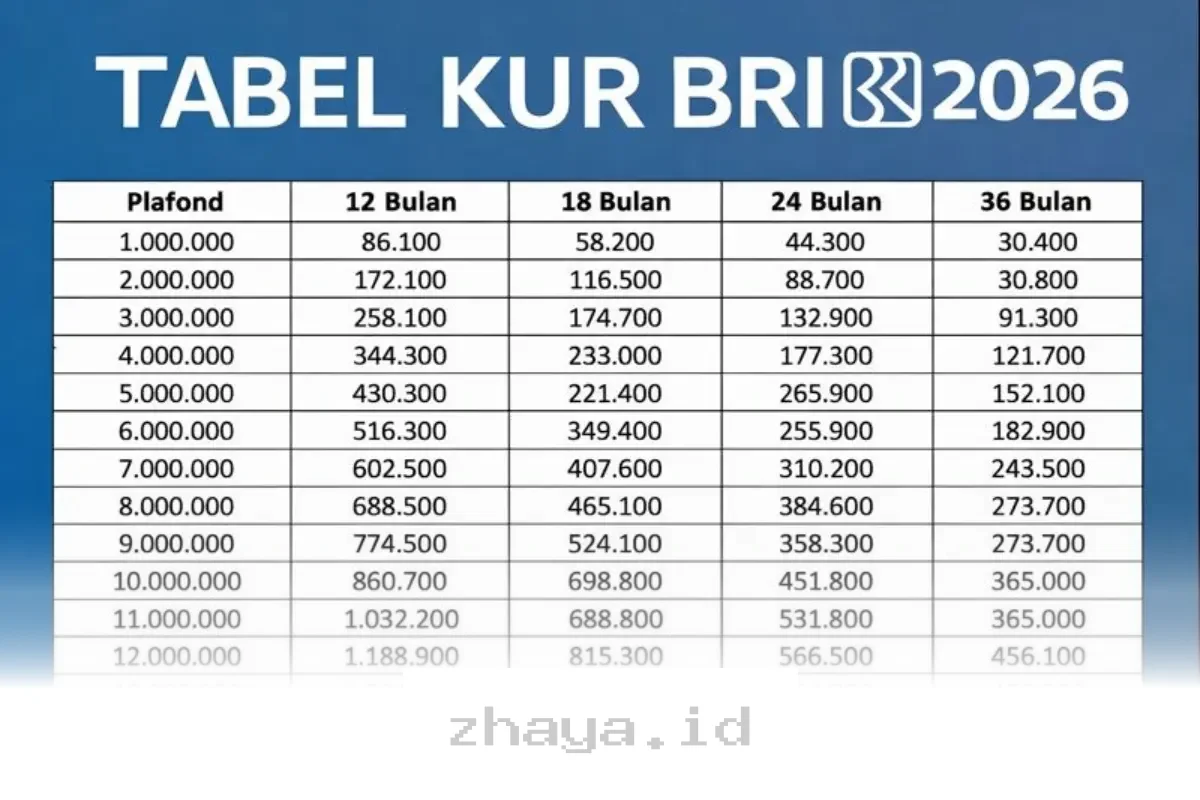
Program Kredit Usaha Rakyat (KUR) terus menjadi andalan pemerintah dalam mendukung pengembangan usaha kecil dan menengah (UMKM). Salah satu lembaga keuangan yang aktif menyalurkan pinjaman KUR adalah Bank Rakyat Indonesia (BRI). Tahun 2026 menjadi tahun penting karena sejumlah aturan baru dalam skema KUR mulai diterapkan, termasuk penyesuaian suku bunga dan plafon pinjaman.
Bagi pengusaha pemula atau yang ingin mengembangkan usaha, pinjaman KUR BRI dengan plafon hingga Rp20 juta bisa menjadi solusi. Tapi sebelum mengajukan, penting untuk tahu berapa besar cicilan bulanan yang harus disiapkan. Simulasi cicilan ini tidak hanya membantu perencanaan keuangan, tapi juga memastikan bahwa pinjaman yang diambil benar-benar sesuai dengan kemampuan.
Simulasi KUR BRI 2026 untuk Pinjaman Rp20 Juta
Pinjaman KUR BRI 2026 menawarkan berbagai keuntungan, termasuk suku bunga yang kompetitif dan proses yang relatif mudah. Namun, besaran cicilan per bulan tergantung pada beberapa faktor seperti jangka waktu pinjaman, jenis usaha, dan kebijakan bunga yang berlaku saat pengajuan.
1. Tentukan Besaran Pinjaman dan Jangka Waktu
Untuk simulasi ini, digunakan pinjaman sebesar Rp20 juta. Jangka waktu pinjaman KUR BRI umumnya berkisar antara 1 hingga 5 tahun. Semakin lama masa pinjaman, maka cicilan per bulan akan semakin kecil, tapi total bunga yang dibayar akan semakin besar.
2. Ketahui Suku Bunga yang Berlaku
Pada tahun 2026, suku bunga KUR BRI berkisar antara 7% hingga 9% per tahun, tergantung pada jenis usaha dan kriteria peminjam. Misalnya, untuk usaha produktif dengan potensi ekspor, suku bunga bisa lebih rendah dibandingkan usaha konsumtif.
3. Hitung Cicilan Bulanan
Menggunakan rumus angsuran tetap, berikut simulasi cicilan bulanan untuk pinjaman Rp20 juta:
| Jangka Waktu | Suku Bunga (p.a.) | Cicilan Bulanan (Rp) | Total Bunga (Rp) |
|---|---|---|---|
| 12 bulan | 7% | 1.728.000 | 73.600 |
| 24 bulan | 8% | 898.000 | 155.200 |
| 36 bulan | 8.5% | 622.000 | 239.200 |
| 48 bulan | 9% | 488.000 | 342.400 |
| 60 bulan | 9% | 400.000 | 400.000 |
Dari tabel di atas, terlihat bahwa semakin lama masa pinjaman, semakin ringan pula beban cicilan bulanan. Namun, total bunga yang dibayarkan akan semakin besar. Pilihan terbaik tergantung pada kondisi keuangan dan rencana bisnis jangka panjang.
Syarat dan Ketentuan KUR BRI 2026
Sebelum mengajukan pinjaman KUR BRI, penting untuk memahami syarat dan ketentuan yang berlaku. Ini akan membantu proses pengajuan berjalan lebih lancar dan meminimalkan risiko penolakan.
1. Warga Negara Indonesia
Peminjam harus merupakan WNI dan memiliki Kartu Tanda Penduduk (KTP) yang masih berlaku.
2. Memiliki Usaha Mikro atau Kecil
KUR ditujukan untuk pelaku usaha mikro dan kecil. Usaha harus sudah berjalan minimal 6 bulan dan memiliki omzet yang tercatat.
3. Tidak Masuk dalam Daftar Hitam
Calon peminjam tidak boleh memiliki catatan kredit macet atau masuk dalam daftar hitam di Otoritas Jasa Keuangan (OJK) atau BI.
4. Menyerahkan Dokumen Pendukung
Dokumen yang biasanya diperlukan antara lain:
- Fotokopi KTP
- Fotokopi Kartu Keluarga (KK)
- Surat Keterangan Usaha (SKU)
- Rekening koran atau bukti transaksi usaha
- NPWP (jika ada)
Tips Mengajukan KUR BRI yang Disetujui
Mengajukan pinjaman KUR bukan jaminan diterima. Ada beberapa hal yang bisa meningkatkan peluang persetujuan.
1. Siapkan Dokumen dengan Rapi
Dokumen yang lengkap dan terorganisir dengan baik menunjukkan bahwa calon peminjam serius dan profesional.
2. Pilih Jenis Usaha yang Produktif
Usaha dengan potensi pertumbuhan dan keuntungan yang jelas lebih disukai oleh bank. Misalnya, usaha makanan, kerajinan, atau jasa yang memiliki pasar tetap.
3. Tunjukkan Riwayat Keuangan yang Sehat
Meskipun usaha masih kecil, riwayat transaksi yang konsisten dan catatan keuangan yang jelas bisa menjadi nilai tambah.
4. Ajukan dengan Plafon yang Realistis
Jangan langsung mengajukan plafon maksimal jika usaha belum siap menangani beban tersebut. Mulailah dengan jumlah yang realistis dan tingkatkan setelah usaha berkembang.
Jenis Usaha yang Cocok dengan Pinjaman KUR BRI
Tidak semua jenis usaha bisa mengakses KUR. Program ini lebih mendukung usaha produktif yang berpotensi memberikan dampak ekonomi yang luas.
1. Usaha Kuliner
Restoran, warung makan, atau bisnis makanan kecil memiliki potensi besar karena permintaan yang stabil.
2. Bisnis Kerajinan
Produk lokal seperti anyaman, batik, atau kerajinan tangan lainnya bisa berkembang pesat dengan modal tambahan.
3. Distribusi Barang
Usaha yang bergerak di bidang distribusi atau reseller juga bisa memanfaatkan KUR untuk memperluas jaringan dan stok.
4. Jasa Transportasi
Ojek online, rental kendaraan, atau jasa pengiriman barang juga bisa memenuhi syarat, terutama jika sudah memiliki pelanggan tetap.
Keunggulan KUR BRI Dibandingkan Pinjaman Lain
KUR BRI menawarkan sejumlah keunggulan yang membuatnya menjadi pilihan utama pelaku usaha.
Suku Bunga Lebih Rendah
Dibandingkan pinjaman konvensional atau pinjaman online, KUR memiliki suku bunga yang lebih rendah karena didukung oleh pemerintah.
Proses yang Lebih Transparan
Bank BRI menjalankan proses yang transparan dan sesuai dengan ketentuan yang berlaku. Tidak ada biaya tersembunyi selama proses pengajuan.
Jangka Waktu Fleksibel
Peminjam bisa memilih jangka waktu yang sesuai dengan kemampuan dan rencana usaha.
Risiko dan Pertimbangan dalam Mengambil KUR BRI
Meskipun menawarkan banyak keuntungan, pinjaman KUR juga memiliki risiko yang perlu dipertimbangkan.
Kewajiban Membayar Cicilan Rutin
Keterlambatan pembayaran bisa berdampak pada riwayat kredit dan membuat peminjam sulit mendapatkan pinjaman di masa depan.
Keterbatasan Plafon
Plafon maksimal KUR untuk usaha mikro biasanya dibatasi hingga Rp20 juta. Jika membutuhkan modal lebih besar, peminjam harus mencari sumber pendanaan lain.
Kebutuhan Dokumen yang Ketat
Meskipun prosesnya transparan, KUR tetap membutuhkan dokumen yang lengkap dan valid. Ini bisa menjadi kendala bagi pelaku usaha yang belum memiliki administrasi yang rapi.
Alternatif Pendanaan Selain KUR BRI
Jika KUR tidak sesuai dengan kebutuhan atau kondisi usaha, ada beberapa alternatif pendanaan lain yang bisa dipertimbangkan.
1. Pinjaman Modal Koperasi
Koperasi tempat peminjam menjadi anggota sering menawarkan pinjaman dengan syarat yang lebih ringan.
2. Pendanaan dari Platform Digital
Platform seperti Modalku, KoinWorks, atau Amartha menawarkan pinjaman cepat dengan proses digital yang mudah.
3. Program Pendanaan Pemerintah Lainnya
Selain KUR, pemerintah juga memiliki program lain seperti Dana Bergulir atau BLU (Badan Layanan Umum) yang bisa dimanfaatkan.
Kesimpulan
Pinjaman KUR BRI 2026 dengan plafon Rp20 juta bisa menjadi solusi tepat untuk pengembangan usaha mikro dan kecil. Dengan suku bunga yang kompetitif dan proses yang transparan, program ini sangat cocok untuk pelaku usaha yang ingin naik kelas. Namun, pengajuan harus disertai perencanaan keuangan yang matang agar tidak terjebak dalam beban cicilan yang berlebihan.
Simulasi cicilan bulanan menunjukkan bahwa pilihan jangka waktu sangat memengaruhi besar kecilnya angsuran. Semakin lama masa pinjaman, semakin ringan cicilan bulanan, tapi total bunga yang dibayar akan semakin besar. Oleh karena itu, penting untuk memilih jangka waktu yang sesuai dengan kemampuan dan target usaha.
Sebagai catatan, data dan ketentuan yang disebutkan dalam artikel ini bersifat simulasi dan dapat berubah sewaktu-waktu sesuai dengan kebijakan Bank BRI dan pemerintah. Disarankan untuk selalu memverifikasi informasi terbaru langsung ke cabang BRI terdekat atau situs resmi mereka.