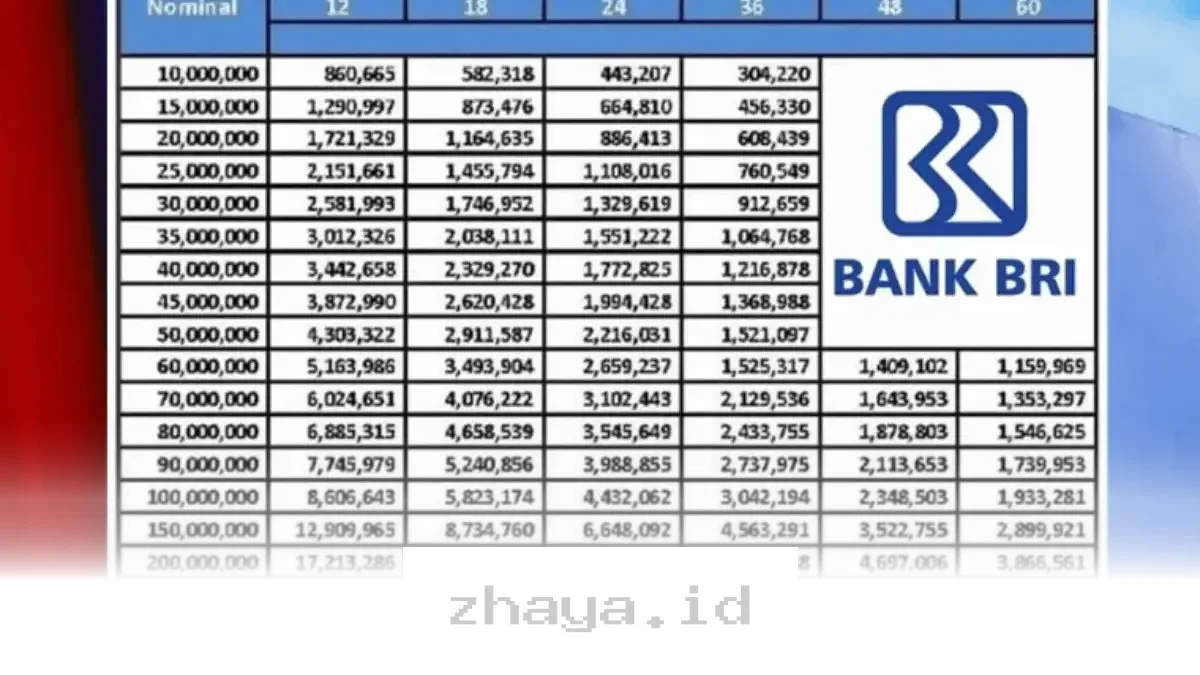
Kredit Usaha Rakyat atau KUR BRI kembali menjadi sorotan di tahun 2026. Program ini menawarkan pinjaman hingga Rp100 juta dengan berbagai kemudahan syarat dan proses yang relatif cepat. Bagi pelaku usaha kecil hingga menengah, ini bisa jadi jalan terobosan untuk mengembangkan bisnis atau menutup kebutuhan modal kerja.
Tidak sedikit yang mulai mempertimbangkan KUR BRI sebagai alternatif pendanaan karena suku bunga yang kompetitif dan tenor hingga 5 tahun. Tapi sebelum meloncat ke pengajuan, penting untuk tahu berapa besar cicilan yang harus dibayar tiap bulan agar tidak terjadi kendala di kemudian hari.
Tabel KUR BRI 2026: Simulasi Pinjaman dan Cicilan Per Bulan
Sebelum masuk ke detail, mari lihat dulu simulasi cicilan berdasarkan beberapa skema pinjaman. Tabel di bawah ini menunjukkan estimasi cicilan per bulan untuk pinjaman KUR BRI dengan tenor berbeda.
| Jumlah Pinjaman | Tenor (Bulan) | Suku Bunga Flat per Tahun | Cicilan per Bulan (Estimasi) |
|---|---|---|---|
| Rp25.000.000 | 12 | 7% | Rp2.229.167 |
| Rp50.000.000 | 24 | 7% | Rp2.375.000 |
| Rp75.000.000 | 36 | 7% | Rp2.520.833 |
| Rp100.000.000 | 60 | 7% | Rp2.250.000 |
Disclaimer: Angka di atas merupakan estimasi dan dapat berubah sewaktu-waktu sesuai kebijakan BRI atau otoritas terkait. Pastikan untuk mengecek langsung ke cabang atau situs resmi BRI untuk informasi terbaru.
Syarat dan Ketentuan KUR BRI 2026
Mengajukan KUR BRI memang terdengar menarik, tapi tidak semua orang langsung bisa lolos. Ada beberapa syarat yang perlu dipenuhi agar pengajuan tidak ditolak di tengah jalan. Berikut ini adalah syarat utama yang biasanya diminta oleh BRI.
1. Warga Negara Indonesia
Pelamar harus merupakan WNI dan memiliki Kartu Tanda Penduduk (KTP) yang masih berlaku. Ini adalah syarat dasar yang tidak bisa ditawar.
2. Usia Minimal 17 Tahun dan Maksimal 65 Tahun
Usia menjadi pertimbangan karena berkaitan dengan kemampuan pengembalian pinjaman. Pelamar harus berusia minimal 17 tahun dan maksimal 65 tahun saat masa peminjaman masih berlangsung.
3. Memiliki Usaha Mikro atau Kecil
Program KUR ditujukan untuk pelaku usaha mikro, kecil, dan menengah (UMKM). Jadi, pelamar harus memiliki usaha aktif yang bisa dibuktikan dengan dokumen seperti NPWP atau surat keterangan usaha dari kelurahan.
4. Tidak Sedang Menerima Kredit Lain dari Bank
Calon peminjam tidak sedang memiliki pinjaman aktif di bank lain. Ini untuk memastikan bahwa risiko kredit tetap terjaga.
5. Memiliki Rekening Aktif di BRI
Meskipun tidak selalu wajib, memiliki rekening aktif di BRI bisa memudahkan proses pencairan dan pembayaran cicilan.
Jenis KUR BRI yang Bisa Dipilih
Tidak semua KUR itu sama. BRI menawarkan beberapa jenis KUR yang disesuaikan dengan kebutuhan pelaku usaha. Masing-masing memiliki tujuan dan ketentuan tersendiri.
KUR Umum
Jenis ini cocok untuk pelaku usaha yang membutuhkan modal kerja atau pengembangan usaha. Pencairannya bisa digunakan untuk belanja bahan baku, pembelian alat, hingga tambahan modal.
KUR Khusus
KUR Khusus ditujukan untuk sektor-sektor tertentu yang mendapat perhatian pemerintah, seperti pertanian, perikanan, atau perdagangan. Biasanya, suku bunga yang ditawarkan lebih rendah.
KUR Korpokla
Khusus untuk kelompok komunitas pedesaan atau koperasi kecil. Ini menjadi solusi bagi mereka yang ingin mengembangkan usaha bersama secara kolektif.
KUR Kreatif
Ditujukan untuk pelaku usaha di bidang kreatif seperti seni, kuliner, fashion, dan digital. Jenis ini mulai banyak diminati karena sejalan dengan tren ekonomi kreatif yang sedang naik daun.
Langkah Pengajuan KUR BRI 2026
Proses pengajuan KUR BRI tidak serumit yang dibayangkan. Dengan dokumen lengkap dan mengikuti langkah-langkah berikut, peluang diterima pun semakin besar.
1. Siapkan Dokumen Persyaratan
Pastikan semua dokumen seperti KTP, NPWP, surat keterangan usaha, dan foto usaha sudah siap. Semakin lengkap, semakin cepat prosesnya.
2. Datang ke Cabang BRI Terdekat
Langkah selanjutnya adalah datang ke cabang BRI terdekat. Bisa juga menghubungi call center BRI untuk menanyakan lokasi cabang yang melayani KUR.
3. Isi Formulir Pengajuan
Petugas akan membantu mengisi formulir pengajuan. Pastikan semua data diisi dengan benar agar tidak terjadi kendala di kemudian hari.
4. Menunggu Verifikasi dan Survey
Setelah formulir diserahkan, bank akan melakukan verifikasi data dan survey lapangan untuk memastikan usaha yang dijalankan benar-benar aktif.
5. Pencairan Dana
Jika lolos verifikasi, dana akan dicairkan ke rekening yang telah ditentukan. Proses ini biasanya memakan waktu 3 hingga 7 hari kerja.
Tips Memaksimalkan Pinjaman KUR BRI
Mendapatkan pinjaman KUR BRI adalah langkah awal. Agar manfaatnya maksimal, penting untuk menggunakan dana tersebut secara bijak dan terencana.
Gunakan untuk Modal Kerja, Bukan Konsumsi
Pinjaman ini dimaksudkan untuk pengembangan usaha. Hindari menggunakan dana untuk kebutuhan pribadi atau konsumsi sehari-hari.
Buat Rencana Anggaran
Sebelum memulai penggunaan dana, buat rencana anggaran yang jelas. Ini membantu menghindari pemborosan dan memastikan dana digunakan sesuai tujuan.
Pantau Arus Kas Usaha
Usaha yang sehat adalah usaha yang bisa menghasilkan arus kas yang stabil. Dengan pantau arus kas, pengembalian pinjaman bisa lebih terencana.
Bangun Hubungan Baik dengan Bank
Menjalin komunikasi yang baik dengan petugas BRI bisa membantu jika nanti ada kendala atau butuh bantuan tambahan.
Keuntungan dan Risiko Menggunakan KUR BRI
Setiap keputusan finansial pasti memiliki dua sisi. KUR BRI juga tidak terkecuali. Ada keuntungan yang bisa diraih, tapi juga risiko yang perlu diwaspadai.
Keuntungan
Suku bunga yang kompetitif dan proses yang relatif mudah membuat KUR BRI menjadi pilihan menarik. Ditambah lagi, tidak semua program kredit memberikan fleksibilitas seperti ini.
Risiko
Jika usaha tidak berjalan sesuai rencana, bisa jadi pengembalian pinjaman akan terasa berat. Risiko ini bisa diminimalkan dengan perencanaan yang matang.
Kesimpulan
Program KUR BRI 2026 menawarkan peluang besar bagi pelaku usaha kecil dan menengah untuk mendapatkan modal dengan syarat yang tidak terlalu ketat. Dengan suku bunga yang kompetitif dan tenor hingga 60 bulan, cicilan per bulan pun bisa disesuaikan dengan kemampuan usaha.
Namun, penting untuk memahami syarat, jenis pinjaman, dan cara pengajuan agar tidak terjadi kesalahan di tengah jalan. Gunakan dana dengan bijak dan selalu siapkan rencana pengembalian agar usaha bisa terus berkembang tanpa beban.
Jika sedang mempertimbangkan pinjaman modal usaha, KUR BRI bisa jadi pilihan yang layak. Cukup siapkan dokumen, datang ke cabang, dan ikuti langkah-langkahnya dengan teliti.