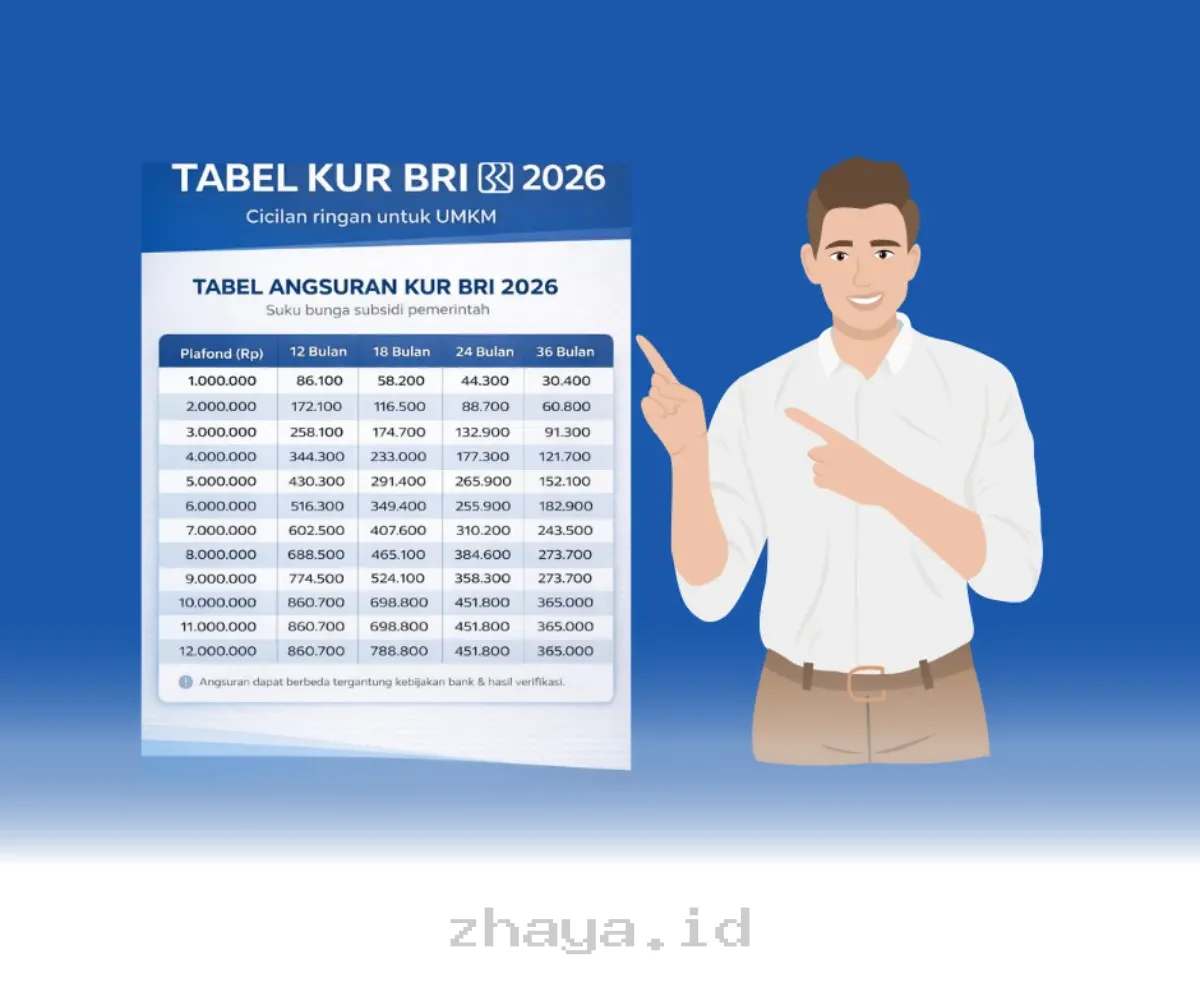
Simulasi Angsuran KUR BRI 2026 dengan plafon maksimal Rp100 juta dan tenor hingga 5 tahun kembali menarik perhatian banyak pengusaha kecil dan menengah (UMKM). Program Kredit Usaha Rakyat (KUR) yang disalurkan melalui Bank BRI memberikan kemudahan akses permodalan bagi pelaku usaha yang membutuhkan dana operasional atau pengembangan bisnis.
Bagi calon peminjam, memahami simulasi angsuran sangat penting untuk menghindari risiko over kredit atau terlalu besar mengurangi cash flow usaha. Dengan plafon hingga Rp100 juta dan tenor maksimal 60 bulan, pengusaha bisa merencanakan penggunaan dana dengan lebih matang.
Simulasi Angsuran KUR BRI 2026
Program KUR BRI 2026 menawarkan plafon maksimal hingga Rp100 juta dengan tenor maksimal 5 tahun atau 60 bulan. Besaran angsuran per bulan tergantung pada suku bunga yang berlaku dan jenis usaha yang dijalankan.
1. Suku Bunga KUR BRI 2026
Suku bunga KUR BRI 2026 ditetapkan oleh pemerintah dan bank penyalur. Umumnya, suku bunga KUR berada di kisaran 3% hingga 7% per tahun, tergantung pada skema dan jenis usaha. Bunga ini bersifat flat, artinya tetap sepanjang masa pinjaman.
2. Jenis Pinjaman KUR BRI
KUR BRI menawarkan beberapa jenis pinjaman berdasarkan kebutuhan usaha:
- KUR Mikro: untuk usaha kecil dengan plafon maksimal Rp10 juta
- KUR Kecil: plafon hingga Rp100 juta
- KUR Menengah: plafon hingga Rp10 miliar
3. Simulasi Angsuran KUR BRI dengan Plafon Rp100 Juta
Untuk memberikan gambaran, berikut simulasi angsuran KUR BRI dengan plafon Rp100 juta dan tenor 5 tahun (60 bulan) dengan suku bunga flat 6% per tahun.
| Tenor (Bulan) | Bunga Flat per Tahun | Total Bunga | Total Pinjaman + Bunga | Angsuran per Bulan |
|---|---|---|---|---|
| 60 bulan | 6% | Rp30.000.000 | Rp130.000.000 | Rp2.166.667 |
Simulasi di atas menunjukkan bahwa dengan bunga flat 6%, total bunga selama 5 tahun mencapai Rp30 juta. Angsuran per bulan sebesar Rp2,16 juta bisa menjadi pertimbangan dalam menyusun rencana keuangan usaha.
Persyaratan KUR BRI 2026
Sebelum mengajukan KUR BRI 2026, calon peminjam perlu memenuhi sejumlah syarat administrasi dan usaha. Berikut adalah persyaratan umum yang biasanya diterapkan:
1. Identitas Diri dan Usaha
- Fotokopi KTP pemilik usaha
- Fotokopi Kartu Keluarga
- Fotokopi NPWP pribadi dan usaha
- Surat keterangan domisili usaha (SKDU) atau surat keterangan usaha dari kelurahan
2. Data Keuangan Usaha
- Rekening koran atau mutasi rekening 3 bulan terakhir
- Laporan keuangan usaha (jika ada)
- Foto lokasi usaha
- Dokumen pendukung lainnya seperti surat kontrak, nota pembelian, dan sebagainya
3. Usaha Layak dan Produktif
- Usaha harus sudah berjalan minimal 6 bulan
- Memiliki omzet yang stabil
- Bukan usaha ilegal atau tidak sesuai ketentuan
Cara Mengajukan KUR BRI 2026
Proses pengajuan KUR BRI 2026 bisa dilakukan langsung di cabang BRI atau melalui aplikasi digital. Berikut langkah-langkahnya:
1. Kunjungi Cabang BRI Terdekat
Datangi cabang BRI terdekat dengan membawa dokumen persyaratan. Petugas akan membantu mengisi formulir pengajuan dan menjelaskan skema KUR yang sesuai.
2. Isi Formulir Pengajuan
Isi formulir pengajuan dengan data diri dan informasi usaha secara lengkap dan jujur. Data ini akan menjadi acuan dalam proses verifikasi.
3. Verifikasi dan Survey Lapangan
Bank akan melakukan verifikasi dokumen dan survey lapangan untuk memastikan usaha layak dan produktif. Proses ini biasanya memakan waktu 3 hingga 7 hari kerja.
4. Pencairan Dana
Jika pengajuan disetujui, dana akan dicairkan ke rekening usaha dalam waktu 1 hingga 3 hari kerja setelah penandatanganan perjanjian kredit.
Keunggulan KUR BRI 2026
Program KUR BRI 2026 menawarkan sejumlah keunggulan dibandingkan pinjaman konvensional. Berikut beberapa di antaranya:
1. Suku Bunga Terjangkau
Suku bunga KUR jauh lebih rendah dibandingkan pinjaman di lembaga keuangan lainnya. Ini membuat program ini sangat menarik bagi pengusaha kecil.
2. Proses Cepat dan Mudah
Proses pengajuan dan pencairan dana relatif cepat, terutama jika dibandingkan dengan pinjaman bank konvensional.
3. Tanpa Agunan
Salah satu keunggulan utama KUR adalah tidak memerlukan agunan. Ini sangat membantu pengusaha yang tidak memiliki aset berupa tanah atau kendaraan.
4. Tenor Panjang
Dengan tenor hingga 60 bulan, pengusaha bisa mengatur angsuran dengan lebih nyaman tanpa terlalu memberatkan cash flow usaha.
Tips Mengelola Pinjaman KUR BRI
Setelah dana KUR dicairkan, pengelolaan yang baik sangat penting agar usaha bisa berkembang dan angsuran bisa dibayar tepat waktu. Berikut beberapa tips yang bisa diterapkan:
1. Buat Rencana Anggaran
Gunakan dana KUR sesuai dengan rencana anggaran yang sudah disusun. Hindari penggunaan dana untuk kebutuhan pribadi atau hal-hal yang tidak mendukung pengembangan usaha.
2. Catat Semua Transaksi
Catat setiap transaksi yang dilakukan dengan dana KUR. Ini akan membantu dalam menyusun laporan keuangan dan mempermudah proses verifikasi jika dibutuhkan.
3. Evaluasi Kinerja Usaha
Lakukan evaluasi kinerja usaha secara berkala. Jika ada masalah, segera cari solusi agar usaha tetap bisa menghasilkan dan angsuran tetap bisa dipenuhi.
4. Bangun Hubungan dengan Bank
Jalin komunikasi yang baik dengan bank penyalur. Jika ada kendala, segera laporkan agar bisa dicarikan solusi bersama.
Risiko dan Kendala dalam Program KUR BRI
Meskipun memiliki banyak keunggulan, program KUR BRI juga memiliki beberapa risiko dan kendala yang perlu diperhatikan:
1. Keterbatasan Plafon
Plafon maksimal Rp100 juta mungkin tidak cukup untuk usaha yang membutuhkan modal besar. Pengusaha harus pandai mengoptimalkan penggunaan dana yang tersedia.
2. Keterbatasan Tenor di Beberapa Skema
Beberapa skema KUR memiliki tenor yang lebih pendek, terutama untuk pinjaman mikro. Ini bisa memberatkan pengusaha jika cash flow belum stabil.
3. Risiko Over Kredit
Jika tidak dikelola dengan baik, dana KUR bisa menyebabkan over kredit. Pengusaha harus benar-benar memahami kebutuhan usaha sebelum mengajukan pinjaman.
Disclaimer
Simulasi angsuran di atas bersifat estimasi dan dapat berubah sewaktu-waktu sesuai dengan kebijakan pemerintah dan Bank BRI. Suku bunga, plafon, dan tenor dapat disesuaikan berdasarkan kondisi ekonomi dan regulasi yang berlaku. Sebelum mengajukan pinjaman, pastikan untuk berkonsultasi langsung dengan bank atau otoritas terkait untuk informasi terkini.