Program Kredit Usaha Rakyat (KUR) BRI tahun 2026 kembali hadir dengan tawaran menarik bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Salah satu keunggulannya adalah suku bunga bersubsidi sebesar 6% per tahun, menjadikan pinjaman ini sangat terjangkau untuk pengembangan usaha. Dengan plafon pinjaman hingga Rp 500 juta, KUR BRI memberikan fleksibilitas dalam memilih tenor cicilan yang disesuaikan dengan kemampuan usaha.
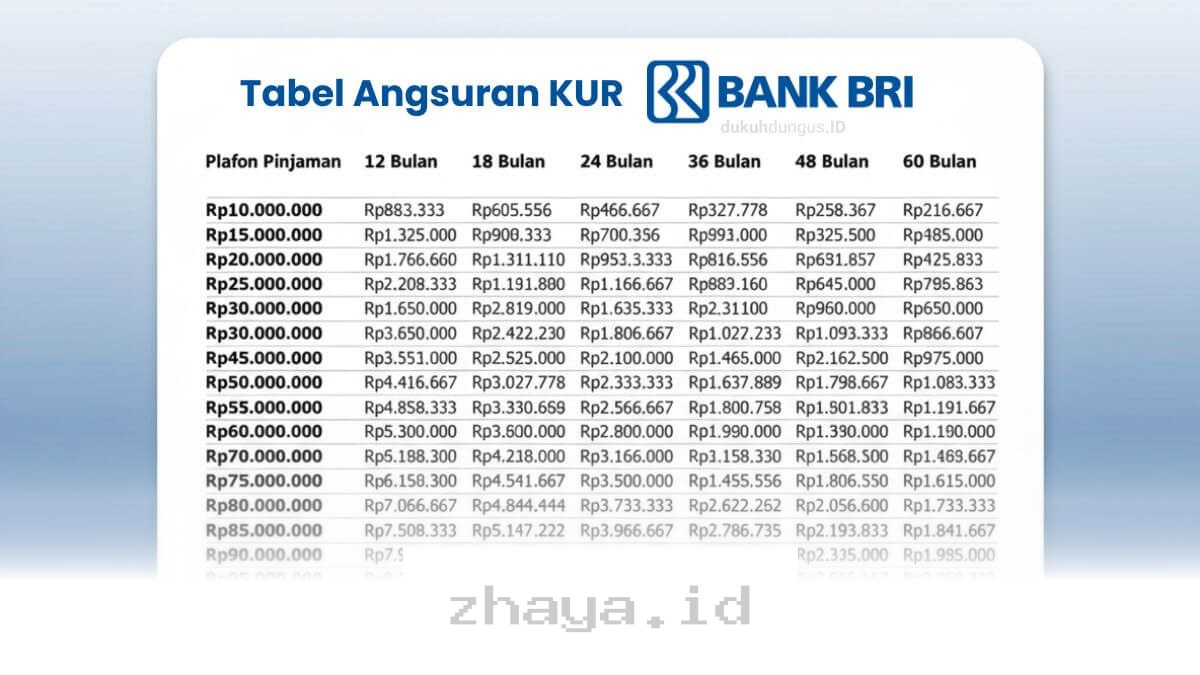
Simulasi angsuran menjadi langkah penting sebelum mengajukan pinjaman. Hal ini membantu memperkirakan beban bulanan yang akan ditanggung tanpa mengganggu cash flow usaha. Berikut adalah rincian lengkap simulasi angsuran KUR BRI untuk berbagai plafon pinjaman, mulai dari Rp 1 juta hingga Rp 500 juta, dengan tenor mulai 12 bulan hingga 60 bulan.
Tabel Simulasi Angsuran KUR BRI 2026
Angka-angka berikut merupakan estimasi berdasarkan suku bunga efektif 6% per tahun. Perhitungan ini bersifat simulasi dan dapat sedikit berbeda tergantung kebijakan cabang serta hasil analisis kredit BRI.
Pinjaman Rp 1 Juta
- 12 bulan: Rp 88.333
- 18 bulan: Rp 60.556
- 24 bulan: Rp 46.667
- 36 bulan: Rp 32.778
- 48 bulan: Rp 25.833
- 60 bulan: Rp 21.667
Pinjaman Rp 5 Juta
- 12 bulan: Rp 441.667
- 18 bulan: Rp 302.778
- 24 bulan: Rp 233.333
- 36 bulan: Rp 163.889
- 48 bulan: Rp 129.167
- 60 bulan: Rp 108.333
Pinjaman Rp 10 Juta
- 12 bulan: Rp 883.333
- 18 bulan: Rp 605.556
- 24 bulan: Rp 466.667
- 36 bulan: Rp 327.778
- 48 bulan: Rp 258.333
- 60 bulan: Rp 216.667
Pinjaman Rp 20 Juta
- 12 bulan: Rp 1.766.667
- 18 bulan: Rp 1.211.111
- 24 bulan: Rp 933.333
- 36 bulan: Rp 655.556
- 48 bulan: Rp 516.667
- 60 bulan: Rp 433.333
Pinjaman Rp 30 Juta
- 12 bulan: Rp 2.650.000
- 18 bulan: Rp 1.816.667
- 24 bulan: Rp 1.400.000
- 36 bulan: Rp 983.333
- 48 bulan: Rp 775.000
- 60 bulan: Rp 650.000
Pinjaman Rp 40 Juta
- 12 bulan: Rp 3.533.333
- 18 bulan: Rp 2.422.222
- 24 bulan: Rp 1.866.667
- 36 bulan: Rp 1.311.111
- 48 bulan: Rp 1.033.333
- 60 bulan: Rp 866.667
Pinjaman Rp 50 Juta
- 12 bulan: Rp 4.416.667
- 18 bulan: Rp 3.027.778
- 24 bulan: Rp 2.333.333
- 36 bulan: Rp 1.638.889
- 48 bulan: Rp 1.291.667
- 60 bulan: Rp 1.083.333
Pinjaman Rp 60 Juta
- 12 bulan: Rp 5.300.000
- 18 bulan: Rp 3.633.333
- 24 bulan: Rp 2.800.000
- 36 bulan: Rp 1.966.667
- 48 bulan: Rp 1.550.000
- 60 bulan: Rp 1.300.000
Pinjaman Rp 70 Juta
- 12 bulan: Rp 6.183.333
- 18 bulan: Rp 4.238.889
- 24 bulan: Rp 3.266.667
- 36 bulan: Rp 2.294.444
- 48 bulan: Rp 1.808.333
- 60 bulan: Rp 1.516.667
Pinjaman Rp 80 Juta
- 12 bulan: Rp 7.066.667
- 18 bulan: Rp 4.844.444
- 24 bulan: Rp 3.733.333
- 36 bulan: Rp 2.622.222
- 48 bulan: Rp 2.066.667
- 60 bulan: Rp 1.733.333
Pinjaman Rp 90 Juta
- 12 bulan: Rp 7.950.000
- 18 bulan: Rp 5.450.000
- 24 bulan: Rp 4.200.000
- 36 bulan: Rp 2.950.000
- 48 bulan: Rp 2.325.000
- 60 bulan: Rp 1.950.000
Pinjaman Rp 100 Juta
- 12 bulan: Rp 8.833.333
- 18 bulan: Rp 6.055.556
- 24 bulan: Rp 4.666.667
- 36 bulan: Rp 3.277.778
- 48 bulan: Rp 2.583.333
- 60 bulan: Rp 2.166.667
Pinjaman Rp 200 Juta
- 12 bulan: Rp 17.213.286
- 24 bulan: Rp 8.864.122
- 36 bulan: Rp 6.084.387
- 48 bulan: Rp 4.697.006
- 60 bulan: Rp 3.866.560
Pinjaman Rp 500 Juta
- 12 bulan: Rp 44.166.667
- 24 bulan: Rp 23.333.333
- 36 bulan: Rp 16.388.889
- 48 bulan: Rp 12.916.667
- 60 bulan: Rp 10.833.333
Jadwal dan Informasi Penting KUR BRI 2026
Program KUR BRI 2026 telah resmi dibuka sejak awal Januari. Pengajuan bisa dilakukan baik secara langsung di cabang maupun melalui platform digital seperti aplikasi BRImo atau situs kur.bri.co.id. Meskipun pengajuan online belum sepenuhnya aktif di semua cabang, BRI terus berupaya memperluas akses digital untuk memudahkan calon peminjam.
Kuota penyaluran KUR biasanya terbatas dan cepat habis, terutama di awal tahun. Oleh karena itu, penting untuk segera mengajukan begitu memutuskan memanfaatkan program ini.
Syarat Pengajuan KUR BRI
Sebelum mengajukan pinjaman, pastikan semua dokumen dan kriteria berikut sudah terpenuhi:
- Warga negara Indonesia berusia minimal 17 tahun (untuk KUR umum) atau 21 tahun (untuk KUR Mikro)
- Memiliki usaha produktif yang sudah berjalan minimal enam bulan
- Tidak memiliki pinjaman produktif aktif di bank lain, kecuali KPR atau KKB dengan status lancar
- Memiliki legalitas usaha seperti NIB, IUMK, atau Surat Keterangan Usaha
- Dokumen identitas diri seperti e-KTP dan Kartu Keluarga yang masih berlaku
- NPWP wajib dilampirkan untuk pinjaman di atas Rp 50 juta
- Rekening BRI aktif yang digunakan untuk transaksi usaha
- Riwayat kredit bersih di SLIK OJK
1. Apakah Pengajuan KUR BRI Perlu Agunan?
Tidak semua pengajuan KUR memerlukan agunan. Untuk pinjaman di bawah Rp 100 juta, tidak ada kewajiban menyerahkan jaminan tambahan. Namun, untuk plafon di atas Rp 100 juta hingga maksimal Rp 500 juta, BRI biasanya meminta agunan berupa sertifikat tanah, BPKB kendaraan, atau aset berharga lainnya.
Cara Mengajukan Pinjaman KUR BRI
Ada dua jalur pengajuan yang bisa dipilih: online dan offline. Keduanya tetap melalui proses verifikasi dokumen dan survei lapangan oleh petugas BRI.
1. Pengajuan Online
- Buka situs kur.bri.co.id atau unduh aplikasi BRImo
- Daftar akun atau masuk jika sudah punya
- Pilih menu "Ajukan Pinjaman"
- Isi formulir pengajuan dengan data lengkap
- Unggah dokumen persyaratan
- Gunakan kalkulator angsuran untuk estimasi
- Kirim pengajuan dan tunggu verifikasi
2. Pengajuan Offline
- Siapkan dokumen persyaratan
- Datang ke cabang BRI terdekat
- Ambil nomor antrean dan sampaikan tujuan pengajuan
- Isi formulir dan ikuti wawancara singkat
- Tunggu jadwal survei lapangan
- Jika disetujui, tandatangani kontrak dan terima dana
Tips Lolos Pengajuan KUR BRI
Agar pengajuan KUR BRI lebih mudah disetujui, beberapa hal penting perlu diperhatikan:
1. Usaha Aktif Minimal Enam Bulan
Usaha yang sudah berjalan minimal enam bulan menunjukkan konsistensi dan potensi pertumbuhan. Ini menjadi pertimbangan utama bagi tim analis kredit.
2. Gunakan Rekening BRI untuk Transaksi Usaha
Mutasi rekening menjadi salah satu dokumen penilaian utama. Rekening yang aktif menunjukkan bahwa usaha benar-benar berjalan.
3. Lengkapi Dokumen Sejak Awal
Dokumen yang lengkap dan terorganisir baik mencerminkan profesionalisme. Pastikan KTP, KK, NIB, dan NPWP sudah siap sebelum pengajuan.
4. Pastikan Riwayat Kredit Bersih
Cek riwayat kredit di SLIK OJK dan pastikan tidak ada tunggakan atau catatan macet. Jika ada, selesaikan terlebih dahulu sebelum mengajukan.
5. Ajukan Plafon Realistis
Pilih plafon yang sesuai dengan kemampuan usaha untuk membayar cicilan. Jangan terlalu ambisius karena bisa membebani cash flow.
6. Siapkan Diri untuk Survei Lapangan
Petugas BRI akan datang langsung ke lokasi usaha. Tunjukkan bahwa usaha benar-benar aktif dan Anda memahami alur bisnisnya.
7. Konsultasi dengan Petugas BRI
Setiap cabang memiliki kuota dan kebijakan yang berbeda. Konsultasi terlebih dahulu bisa membantu menghindari penolakan pengajuan.
Disclaimer
Data dan simulasi di atas bersifat estimasi dan dapat berubah sewaktu-waktu sesuai kebijakan BRI atau pemerintah. Pastikan untuk selalu memverifikasi informasi terbaru langsung ke cabang BRI terdekat atau situs resmi kur.bri.co.id.